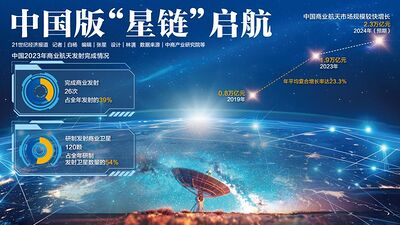
衛星發射工業群星閃耀的產業鏈:中國衛星發射工業當你用手機導航、收看衛星電視或使用氣象預報時,背後都離不開太空中數千顆人造衛星。而將這些衛星送上軌道的,正是日益龐大的衛星發射工業。過去十年,中國的衛星發射從國家主導的「任務型」模式,迅速轉向商業化、規模化與國際化,發射次數連年刷新紀錄,民營火箭異軍突起,一個涵蓋製造、發射、測控與應用的完整產業生態已然成形。 一、起源:從「兩彈一星」到商業開放中國的衛星發射工業肇始於1970年「東方紅一號」的成功升空,此後長征系列火箭支撐了國家安全、科學探測與民生應用等各類衛星發射。然而,長期以來發射服務由國家壟斷,商業化程度低。真正的轉折點出現在2014年,國務院發佈《關於創新重點領域投融資機制鼓勵社會投資的指導意見》,明確「鼓勵民間資本參與國家民用空間基礎設施建設」,正式向民營企業打開了航天大門。此後,《國家民用空間基礎設施中長期發展規劃》等政策相繼出台,衛星發射工業迎來前所未有的發展機遇。
中國航天科技集團有限公司是中華人民共和國一家主要從事航天工業設計、製造、發射與維護的特大型中央企業。 關鍵人物 吳燕生:中國航天科技集團(CASC)前董事長,推動長征火箭高密度發射與商業化轉型,主導長征八號等新型火箭研發。 張昌武:藍箭航天創始人兼CEO,帶領企業實現全球首枚液氧甲烷火箭入軌,並佈局可重複使用火箭,是民營火箭工業化的先鋒。 康永來:天兵科技創始人,天龍二號成為中國首枚入軌的民營液體火箭,天龍三號直接對標國際主流中型可回收火箭。 劉百奇:星河動力創始人,穀神星一號實現民營固體火箭商業發射常態化,並拓展海上發射能力。 姚頌:星際榮耀創始人,從固體火箭轉向液體可回收火箭,推動技術迭代。 霍亮:深藍航天創始人,專注垂直回收技術,為產業降本增效探路。
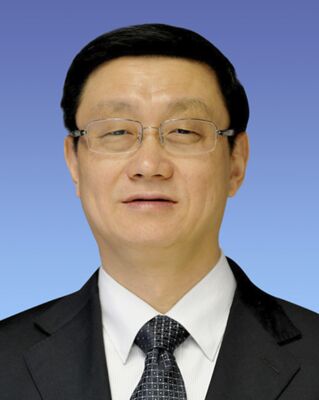
中國航天科技集團(CASC)前董事長吳燕生 二、火箭家族:從國家隊到百花齊放火箭是衛星發射工業的核心載具,中國已形成「國家隊為骨幹、民營隊為補充」的多元格局。 國家隊:長征系列與新一代運載火箭 中國航天科技集團(CASC)旗下的長征系列火箭是絕對主力,截至2025年中已執行超過500次發射,成功率位居世界前列。 長征二號、三號、四號系列:成熟的中小型火箭,承擔大量太陽同步軌道與地球同步轉移軌道任務,以高可靠性著稱。 長征五號(「胖五」):重型火箭,用於大型衛星、太空站艙段及深空探測器發射。 長征七號:新一代中型火箭,主要用於貨運飛船與中型衛星發射,使用環保燃料。 長征八號:面向太陽同步軌道的中型火箭,成本較低,未來將衍生可回收型號。 長征十一號:固體燃料火箭,具備快速響應與海上發射能力。 長征十二號:2024年首飛的新一代中型火箭,從文昌商業發射場發射,預留回收接口,專為商業市場設計。
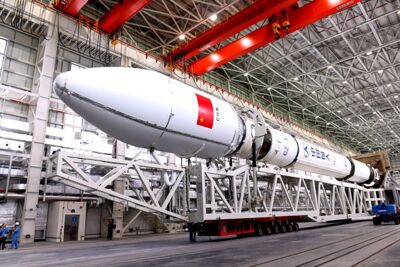
長征十二號 民營隊:液體與固體並進 自2019年首枚民營火箭入軌以來,多家企業已形成穩定的發射能力。 穀神星一號(星河動力):四級固體火箭,運力約300公斤(500公里太陽同步軌道),已實現十餘次商業發射,並拓展海上發射。 力箭一號(中科宇航):固體火箭,運力約1.5噸,創下「一箭26星」紀錄。 朱雀二號(藍箭航天):液氧甲烷火箭,2023年12月改進型成功入軌,運力約4噸,為後續可回收型號鋪路。 天龍二號(天兵科技):液氧煤油火箭,2023年4月首飛,運力約2噸,驗證民營液體火箭技術。 雙曲線一號(星際榮耀):固體火箭,2019年首次入軌,經歷多次成敗波折,持續迭代。 智神星一號(星河動力,研發中):液氧煤油可回收火箭,面向中型衛星市場。 天龍三號(天兵科技,研發中):大型液體可回收火箭,運力17噸,直接競爭國際商業發射市場。
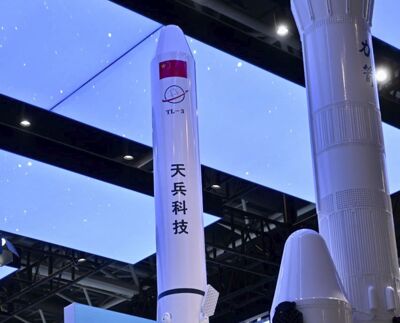
天龍三號 三、發射場與基礎設施:四地五場加海上為滿足日益增長的發射需求,中國已建成四大陸地發射場,並大力拓展海上發射能力。 酒泉衛星發射中心(甘肅):中國最早的發射場,承擔大部分載人航天與中小型衛星發射,設有民營火箭專用工位。 太原衛星發射中心(山西):主要用於太陽同步軌道衛星發射,執行大量遙感、氣象衛星任務。 西昌衛星發射中心(四川):地球同步軌道發射的主力場,北斗導航衛星多由此升空。 文昌航天發射場(海南):中國最新、緯度最低的發射場,適合重型火箭與低緯度發射。2024年啟用商業發射工位,長征十二號、朱雀三號等商業火箭將在此常態化發射。 海上發射:利用改裝船舶在赤道附近海域發射,可提升運力並降低殘骸風險。長征十一號、穀神星一號等已多次成功執行海上發射任務,東方航天港(山東海陽)成為海上發射母港。 此外,測控網絡由陸基測控站、遠望號測量船及天鏈中繼衛星系統構成,確保火箭全程追蹤與數據傳輸。 四、衛星製造:從「作坊式」到流水線發射工業的上游是衛星製造。過去衛星多為定製化、高成本,如今正走向標準化與量產。 國有企業:中國航天科技集團(CASC)與中國航天科工集團(CASIC)仍是大型衛星的主要製造商,涵蓋通信、導航、遙感等。 民營與新興企業:銀河航天、九天微星、微納星空等企業專注小型衛星與衛星互聯網載荷,已建成具備年產數百顆能力的智能產線。 衛星互聯網星座:中國「星網」計劃(國有主導)與「千帆星座」(上海垣信主導)相繼啟動,預計發射數萬顆低軌衛星,極大拉動衛星製造與發射需求。截至2025年中,千帆星座已發射首批試驗星。 五、里程碑一覽(2019–2025年)
“千帆星座”的實施主體,垣信衛星成立於2018年3月,已成功完成兩顆試驗星發射。 六、商業模式與產業生態中國衛星發射工業已從單純的「國家任務」演變為多元化的商業生態。 發射服務市場化:長征火箭推出「共享火箭」拼車模式,民營火箭則提供靈活、低價的專屬發射,價格競爭日益激烈。 國際客戶拓展:長征火箭曾為委內瑞拉、巴基斯坦、阿爾及利亞等國發射衛星;民營火箭也積極爭取海外訂單,穀神星一號已為多國客戶搭載載荷。 保險與金融:衛星發射保險市場逐步成熟,金融機構開始為商業航天提供融資租賃、供應鏈金融等服務。 上下游聯動:發射服務商與衛星製造商、測控公司、數據應用方形成緊密合作,一條龍「交鑰匙」服務日益普遍。 七、未來展望:星座建設、回收復用與大規模量產中國衛星發射工業正站在新一輪爆發的起點,三大趨勢尤為明顯。 低軌星座密集部署:「星網」與「千帆」等巨型星座將在未來十年內發射數萬顆衛星,發射需求將呈指數級增長,年發射次數有望突破百次。 可重複使用火箭商業化:天龍三號、朱雀三號、雙曲線三號等可回收火箭預計在2025–2027年投入運營,發射成本可望降至每公斤數千美元,極大刺激商業應用。 智能製造與量產:衛星工廠將實現脈動式生產線,年產能達數百至上千顆;火箭也將從「手工打造」轉向標準化批量生產,縮短週期、降低成本。 海上發射常態化:專用海上發射平台與船舶將投入使用,實現高頻次、靈活選軌的發射能力。 太空經濟圈:隨著發射成本下降,太空旅遊、太空製造、在軌服務等新業態將逐步浮現,形成萬億級產業規模。
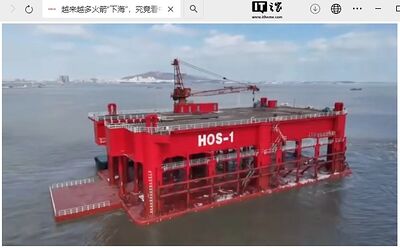
中國首個半固定式火箭海上發射試驗平台 HOS-1 八、結語:從「航天大國」到「航天強國」的產業底座衛星發射工業是航天強國的基石。從長征火箭的轟鳴到民營火箭的崛起,從戈壁灘上的發射塔架到南海碧波上的移動平台,中國正在編織一張覆蓋全球的太空運輸網。這張網不僅托舉著衛星升空,更托舉著數字經濟、智慧城市、防災減災等無數地面應用的未來。正如業內人士所言:「火箭的終點不是軌道,而是讓太空真正服務每一個人。」在這場波瀾壯闊的太空工業革命中,中國的衛星發射工業正以扎實的步伐,邁向規模化、商業化與可持續發展的新紀元。 |